Em 2027, o impacto no caixa brasileiro dependerá do enquadramento tributário e do controle das compras, enquanto nos Estados Unidos 70% de mais de 5.700 agricultores consultados disseram não conseguir comprar todo o fertilizante necessário à safra de 2026. Que lição esse alerta estrangeiro deixa para quem produz no Brasil?
As projeções preliminares para 2027 apontam custos agrícolas recordes nos Estados Unidos: arroz a US$ 1.427 por acre, amendoim a US$ 1.248, algodão a US$ 1.001 e milho a US$ 952. São sinais de pressão global, não previsões para os custos de produção brasileiros.
Para a nossa fazenda, a questão prática é outra: a CBS começa, e cada operação pode afetar o caixa da fazenda de modo diferente. O título usa “LULA 4” como enquadramento provocativo; não trato a expressão atribuída a Lula nem uma intenção política sobre as regras como fatos comprovados.
Eu quero ajudar você, parte da comunidade produtora, a transformar mudanças tributárias e custos em decisões verificáveis. O caminho passa por documentos, cálculo e atenção ao crédito, sem confundir manchete internacional com orçamento individual.
O roteiro deste guia começa separando o que entra em vigor em cada etapa, passa pelo enquadramento da propriedade e chega à rotina de notas, pagamentos, créditos, financiamento e registros ambientais. A cada passo, a pergunta é a mesma: qual documento comprova a operação, qual valor afeta o caixa e em que momento?
Para aplicar o roteiro, reúna o faturamento do ano-calendário, as notas de compra e venda, os comprovantes de pagamento, os contratos de financiamento e os registros da área. Organize tudo por mês. Depois, separe os valores efetivamente pagos dos créditos apenas estimados ou ainda não aproveitados. Essa distinção evita montar o orçamento com dinheiro que ainda não está disponível.
Uma forma simples de começar é escolher uma operação completa, da nota fiscal ao pagamento. Registre o valor da compra ou venda, a data, a classificação do item, o tratamento tributário informado e a atividade atendida. Repita o procedimento para as operações mais relevantes e compare o resultado com o orçamento e os hectares envolvidos.
Pontos principais
- O alerta dos Estados Unidos mostra pressão sobre custos agrícolas, não o custo de produzir no Brasil.
- A CBS começa em 2027; o IBS segue uma transição mais longa.
- Enquadramento, tipo de venda e compras documentadas mudam a conta tributária.
- Crédito fiscal pode ter valor econômico sem estar disponível imediatamente no caixa.
- Uma planilha ligada a notas e pagamentos ajuda a medir o efeito por hectare.
- Cadastro ambiental, financiamento e rotina fiscal também afetam a operação rural.
Use esses pontos como uma lista de conferência, não como uma previsão de resultado. O enquadramento define obrigações; as operações documentadas permitem estimar débitos e créditos; o calendário de pagamentos mostra o efeito financeiro; e os controles ambientais e jurídicos ajudam a preservar a capacidade de operar e financiar a atividade.
A primeira proteção é calcular a regra aplicável à própria operação, em vez de tomar uma manchete como previsão individual.
Impostos agro 2027: o que começa em 2027 e o que fica para depois?
Em 2027, começa a CBS; a troca de ICMS e ISS pelo IBS só se completa ao fim da transição prevista para 2033. A mudança é por etapas, então janeiro 2027 inicia uma fase importante, mas não encerra a reforma tributária.
Em 2026, documentos fiscais devem destacar 0,9% de CBS e 0,1% de IBS para teste, sem cobrança desses valores nessa etapa. O destaque de teste não significa pagamento dos dois valores em 2026.
| Período | CBS/PIS e Cofins | IBS/ICMS e ISS |
|---|---|---|
| 2026 | Teste: destaque de 0,9% de CBS | Teste: destaque de 0,1% de IBS, sem pagamento desses valores |
| 2027 | CBS começa; PIS e Cofins acabam | ICMS e ISS continuam durante a transição |
| 2029-2032 | CBS segue em vigor | Transição gradual de ICMS e ISS para IBS |
| 2033 | CBS integra o modelo implantado | Implantação integral do novo modelo |
Essa separação importa porque impostos agro 2027 não descreve uma substituição instantânea de todos os tributos. IBS e CBS são tributos diferentes: a CBS é federal, e o IBS reúne competências estaduais e municipais.
Em 2026, o destaque de teste nos documentos fiscais não equivale à cobrança dos valores destacados.
Na prática, a equipe precisa saber quais campos aparecem na nota fiscal e como o sistema registra cada venda ou compra. Uma falha de configuração pode tornar a conferência mensal mais trabalhosa, mesmo quando o produtor entende a regra.
O efeito no orçamento depende também do perfil da operação. Quem está sujeito ao regime regular precisa acompanhar débitos e créditos conforme as regras aplicáveis. Quem pode ficar fora desse regime deve avaliar que não gerar débito na venda também significa não recuperar os créditos correspondentes das compras. Para quem vende a um comprador no regime regular, o crédito do comprador pode entrar na conversa comercial, mas não define sozinho o preço recebido pelo produtor.
Monte uma conferência em quatro passos. Primeiro, identifique se a operação é compra ou venda. Segundo, confirme o enquadramento do produtor e, na venda, o perfil tributário do comprador. Terceiro, confira a classificação do produto ou item e os campos da nota. Quarto, registre o valor, o pagamento e qualquer crédito ou débito estimado separadamente do caixa disponível.
Para itens do orçamento, não projete uma taxa que não esteja confirmada para a operação. Registre o tratamento aplicável conforme a classificação e a regra vigente; para veículos, por exemplo, confira a distinção entre picapes de trabalho rural e veículos de carga acima de 3,5 toneladas descrita neste guia. Sem uma alíquota indicada, o cálculo deve permanecer como campo a confirmar, não como valor presumido.
Confira se o emissor de documentos fiscais já reconhece os campos de teste e registra corretamente cada operação.
Como a reforma tributária altera alíquotas e créditos no agro?
Uma redução de 60% sobre uma alíquota estimada em 28% resulta em cerca de 11,2%, mas só para as operações abrangidas pelas regras específicas. É uma conta hipotética, não uma alíquota definitiva para qualquer compra agropecuária.
A matemática é 28% × 40% = 11,2%, pois permanece 40% da alíquota geral após a redução. O tratamento depende do enquadramento da operação e da classificação de cada item.
Redução de alíquota não é o mesmo que alíquota zero. A redução diminui o percentual aplicável; na alíquota zero, não há cobrança daquele tributo na operação abrangida.
O diferimento também é diferente: ele adia o recolhimento em determinada etapa, como na compra de alguns insumos, mas não significa isenção. Fertilizantes e outros bens podem ter tratamento próprio, por isso o cadastro fiscal precisa refletir o item e a operação reais.
Na mecânica de créditos, o imposto pago em etapas anteriores pode reduzir o valor devido na etapa seguinte, conforme as regras aplicáveis. A página oficial do Ministério da Fazenda explica o sistema de perguntas e respostas sobre a reforma tributária, incluindo CBS, IBS e não cumulatividade.
Produtos da cesta básica e operações de exportação estão entre os casos citados com alíquota zero. O efeito sobre créditos e débitos exige examinar a operação completa, não apenas o nome do produto ou a taxa anunciada.
Para transformar a regra em orçamento, faça uma ficha para cada grupo de compras: insumos, máquinas, serviços e demais itens. Registre a descrição da nota, a classificação fiscal, o valor, o tratamento confirmado e se há crédito elegível. Some apenas os créditos documentados e aplicáveis ao enquadramento da fazenda. Não trate a redução hipotética de 11,2% como taxa para todas as compras, nem considere automaticamente um saldo fiscal como dinheiro disponível.
Na venda, repita a conferência: produto, tipo de operação, enquadramento do produtor e perfil do comprador. Se houver alíquota zero, registre esse tratamento e examine separadamente o que ocorre com os créditos elegíveis das compras. Se houver diferimento, registre em qual etapa o recolhimento foi adiado e não o classifique como isenção.
Essa rotina permite comparar o valor fiscal estimado com o custo efetivamente pago e identificar quais compras precisam de revisão cadastral. O resultado útil para a fazenda é uma lista de itens classificados, notas conciliadas e créditos separados entre estimados e já aproveitados.
Separe a classificação fiscal de cada compra da expectativa genérica de que todo insumo terá o mesmo tratamento.
Quem sente primeiro a mudança no bolso?
O primeiro corte é a receita anual: abaixo de R$ 3,6 milhões pode haver enquadramento como não contribuinte, enquanto acima desse limite a contribuição é obrigatória. O limite não resolve sozinho a análise de cada produtor rural.
A Lei Complementar nº 214/2025 prevê que produtor rural pessoa física ou jurídica abaixo de R$ 3,6 milhões no ano-calendário não seja considerado contribuinte de IBS e CBS, observadas as condições legais. Quem está abaixo pode optar pelo regime de contribuinte de IBS e CBS, conforme as regras aplicáveis.
| Perfil | Regra de enquadramento | Ponto de atenção | Decisão prática |
|---|---|---|---|
| Receita inferior a R$ 3,6 milhões | Não contribuinte sob condições legais; opção possível | Compras e vendas alteram o efeito | Simular as duas situações |
| Receita acima de R$ 3,6 milhões | Contribuinte obrigatório | Organizar débitos e créditos | Revisar orçamento fiscal |
| Venda com alíquota zero | Tratamento depende da operação | Créditos de compras no regime regular | Avaliar créditos elegíveis |
| Comprador no regime regular | Compra pode gerar crédito ao comprador | Crédito não define sozinho o preço | Comparar proposta líquida |
O faturamento, o tipo de venda e o perfil tributário do comprador mudam a análise. Um produtor rural pessoa física pode ter operação e compradores diferentes de outra propriedade com receita semelhante.
Para quem vende a compradores sujeitos ao regime regular, o crédito gerado na compra pode entrar na negociação. Para quem comercializa produtos com alíquota zero, o tratamento dos créditos elegíveis merece análise própria.
Os perfis mais diretamente afetados são, portanto, os produtores abaixo do limite que precisam decidir se a opção pelo regime regular faz sentido, os que ultrapassam R$ 3,6 milhões e têm obrigação de contribuir, e aqueles cuja venda depende de compradores que consideram créditos na apuração. A diferença no orçamento aparece nas linhas de tributos das vendas, créditos documentados das compras, preço líquido negociado e prazo até o aproveitamento dos créditos.
Inclua também os itens de investimento e financiamento na análise. A compra de uma picape de trabalho rural está sujeita ao Imposto Seletivo conforme a regra descrita, enquanto veículos de carga acima de 3,5 toneladas não sofrem incidência conforme as regras descritas. Como não há alíquota indicada, compare propostas sem inventar o valor do tributo e mantenha o item como custo a confirmar. Nas máquinas financiadas, registre o momento em que o pagamento ocorre, pois ele pode influenciar quando o crédito é apropriado conforme a modalidade descrita.
Faça uma simulação lado a lado com a receita do ano-calendário, compras tributadas documentadas, vendas por tipo de operação e compradores habituais. Acrescente preço, prazo e custo do financiamento dos itens de investimento. Assim, a decisão não depende apenas do limite de receita, mas também do efeito estimado sobre o caixa ao longo do ciclo produtivo.
Faça a análise com a receita do ano-calendário e as operações da atividade, não apenas com a categoria da propriedade.
Como deixar cadastro e documentos fiscais prontos?
O CNPJ pode funcionar como identificador fiscal sem alterar, por si só, a condição de pessoa física na declaração do Imposto de Renda. Cadastro não é mudança automática de natureza jurídica.
A partir de 1º de janeiro de 2027, determinadas pessoas físicas contribuintes e produtores rurais pessoa física abrangidos pelas regras ficam sujeitos a exigências cadastrais e fiscais, incluindo inscrição no CNPJ e emissão dos documentos fiscais previstos. A apuração de débitos e créditos passa a ser mensal.
Eu organizaria a rotina com cinco verificações objetivas:
- Cadastro fiscal do produtor.
- Cadastro e classificação dos itens comprados e vendidos.
- Emissão e guarda de notas fiscais.
- Conciliação de extratos bancários com documentos fiscais.
- Separação de gastos domésticos e despesas da fazenda.
Uma compra de supermercado pode reunir itens para o rancho dos funcionários e para a casa do produtor. Identifique separadamente o consumo da equipe e o consumo doméstico, com comprovantes que sustentem a finalidade da despesa.
Quando a nota mistura usos diferentes, a equipe precisa identificar o que pertence à atividade rural. Essa distinção protege a qualidade dos registros e evita tratar uma despesa familiar como compra da fazenda.
Para cumprir a rotina mensal, use uma pasta ou base de dados organizada por mês. Registre a data, o fornecedor ou comprador, o número do documento, o valor, a classificação do item, a finalidade, o pagamento correspondente e o tratamento fiscal a confirmar ou já conferido. Ao fechar o mês, compare as entradas e saídas do extrato com as notas; investigue valores sem documento e documentos sem pagamento localizado.
Faça uma revisão específica do cadastro dos produtos e dos veículos antes de emitir ou receber documentos. Uma descrição genérica pode dificultar a conferência do tratamento fiscal. Mantenha, junto à nota, a informação usada para classificar o item e a pessoa responsável pela revisão.
Esse processo também melhora a análise de crédito e de investimento: pagamentos conciliados mostram o caixa efetivo, enquanto notas classificadas permitem estimar créditos elegíveis sem confundi-los com recursos disponíveis. Mantenha separados os documentos da atividade rural, os gastos domésticos, os registros ambientais e os contratos financeiros.
Concilie mensalmente cada entrada e saída bancária com a nota fiscal correspondente.
Ser contribuinte ou ficar fora do regime regular?
A opção mais vantajosa é a que considera simultaneamente os créditos das compras, o tipo de venda e a posição do comprador na cadeia. O faturamento sozinho não fecha a conta.
Ficar fora do regime significa não gerar débito de IBS e CBS na venda, mas também não recuperar os créditos desses tributos pagos nas compras. Não gerar débito e aproveitar créditos são efeitos diferentes, que precisam entrar juntos na simulação.
Compare quatro pontos da operação: vendas tributadas, vendas com alíquota zero, volume de compras elegíveis documentadas e perfil tributário do comprador. O resultado muda quando a fazenda vende principalmente a compradores que podem aproveitar créditos ou compra muitos itens tributados.
Produtores que vendem produtos da cesta básica com alíquota zero podem, conforme as regras aplicáveis, ter benefício em recuperar créditos elegíveis de compras tributadas. Isso não transforma todo saldo fiscal em dinheiro imediato, nem dispensa a conferência da documentação.
A opção pelo regime regular deve ser comunicada até setembro do ano anterior ao ano-calendário em que valer. Depois de escolhida, ela é irretratável durante aquele ano. O prazo exige decisão com números, não uma adesão feita às pressas.
Monte a comparação usando o mesmo conjunto de operações para os dois cenários. Na primeira coluna, registre o resultado estimado fora do regime regular, incluindo a ausência de débito na venda e a impossibilidade de recuperar os créditos das compras. Na segunda, registre os débitos e os créditos elegíveis documentados no regime regular. Em ambas, acrescente o momento provável de pagamento e de aproveitamento, além do custo contábil e das condições comerciais.
Se a propriedade está abaixo de R$ 3,6 milhões no ano-calendário, compare a condição de não contribuinte sob as condições legais com a opção possível pelo regime de contribuinte. Se a receita estiver acima desse limite, organize a apuração como contribuinte obrigatório. Em ambos os casos, separe vendas com alíquota zero das demais vendas, e não aplique uma taxa genérica a todos os itens.
Eu montaria cenários com as notas de compras e vendas de um período representativo. Inclua custos contábeis, momento de aproveitamento dos créditos e condições comerciais, e peça ao contador para revisar as premissas antes da escolha.
Para uma propriedade pequena ou média, a resposta pode variar conforme cultura, ciclo de produção e compradores. A simulação deve refletir a atividade real, inclusive meses com compras concentradas e receita apenas na colheita.
Registre a decisão com antecedência suficiente para cumprir a comunicação até setembro do ano anterior.
Quanto pode mudar o crédito na venda e na compra?
Na simulação de R$ 2 milhões em vendas e R$ 600 mil em custos diretos, o crédito do comprador varia de R$ 18.400 a R$ 73.680 conforme o enquadramento. A diferença fiscal é relevante, mas não representa automaticamente dinheiro pago ao produtor.
O cálculo considera a venda de grãos para uma trading. O comprador teria R$ 55.280 a mais de crédito no cenário em que o produtor é contribuinte.
O exemplo de venda de grãos para uma trading
O crédito presumido do comprador é diferente do preço recebido pelo produtor. A negociação precisa comparar preço líquido, prazo e demais condições comerciais; o crédito fiscal entra na apuração do comprador.
| Cenário | Venda | Custo direto | Crédito do comprador |
|---|---|---|---|
| Não contribuinte | R$ 2 milhões | R$ 600 mil | R$ 18.400 |
| Contribuinte | R$ 2 milhões | R$ 600 mil | R$ 73.680 |
| Diferença entre cenários | R$ 0 | R$ 0 | R$ 55.280 |
O exemplo indica cerca de R$ 40 mil de menor custo para o comprador ao adquirir do produtor contribuinte. Esse resultado não obriga o comprador a transferir o mesmo valor ao fornecedor.
Para usar o exemplo numa propriedade, comece com as vendas efetivas de grãos e os custos diretos documentados. Compare as duas linhas de crédito do comprador sem registrá-las como receita da fazenda. Em seguida, peça propostas comerciais com preço líquido e prazo de pagamento explícitos. O resultado mensurável para o produtor é a diferença entre as propostas que realmente recebe, não a diferença de crédito fiscal calculada para o comprador.
Como exemplo de escala, uma operação com R$ 2 milhões em vendas e R$ 600 mil em custos diretos tem, nos valores apresentados, uma diferença de R$ 55.280 no crédito do comprador entre os cenários. Isso pode ser levado à negociação, mas não é uma economia garantida para o produtor. Para uma operação menor, substitua os valores pelos da própria fazenda e solicite a apuração aplicável, sem multiplicar esses créditos por uma proporção presumida.
Máquinas financiadas e split payment
Em máquina financiada pelo banco, o crédito pode ser apropriado integralmente quando o banco paga o vendedor. No parcelamento direto com o vendedor, o crédito acompanha as parcelas efetivamente pagas.
Split payment é o mecanismo que separa a parcela do tributo no momento do pagamento ao fornecedor e a direciona ao recolhimento. Por isso, a conciliação entre pagamento, documento e crédito é importante para acompanhar o fluxo financeiro.
Para comparar a compra de uma máquina, registre o preço, a forma de pagamento, a data em que o vendedor recebe e a data de cada parcela. A diferença prática é o momento em que o crédito pode ser apropriado conforme a modalidade descrita, não um valor que se deve presumir igual ao preço do equipamento. Separe esse efeito fiscal do custo do financiamento e do dinheiro necessário para pagar as parcelas.
Peça que qualquer prêmio comercial associado ao crédito apareça separado do cálculo fiscal e do preço líquido ofertado.
Planilha de caixa: como calcular custo, crédito e impacto por hectare
Uma planilha útil não começa pela alíquota: começa ligando cada nota fiscal ao pagamento e à atividade que gerou aquela compra. O registro por operação evita confundir saldo fiscal com dinheiro disponível.
Crie colunas para data, fornecedor ou comprador, documento fiscal, categoria do item, valor da operação, pagamento, crédito elegível, débito, saldo e hectares. Use os valores reais da fazenda, não percentuais genéricos que escondem o prazo de cada compra.
Estruture a planilha de entradas, saídas e créditos
Registre compras e vendas na mesma base, mas identifique cada tipo de movimento. Para cada linha, vincule nota fiscal, comprovante de pagamento e atividade rural atendida.
Preencha a planilha nesta ordem:
- Registre cada compra e venda por data.
- Vincule nota fiscal e comprovante de pagamento.
- Separe valor tributável, crédito elegível e imposto devido.
- Calcule saldo fiscal e efeito no caixa por mês.
- Divida o crédito líquido aproveitado pelos hectares correspondentes.
<li some os créditos aproveitáveis.
Use fórmulas simples: crédito elegível total = soma dos créditos documentados; saldo estimado = créditos aproveitáveis menos débitos; valor por hectare = saldo aproveitável dividido pelos hectares correspondentes.
Transforme o resultado em custo por hectare
O comércio pode girar estoque em 30-40 dias, enquanto uma fazenda pode manter insumos por uma safra inteira ou mais. O tempo até aproveitar o crédito afeta a necessidade de capital de giro.
Registre também a data em que o saldo foi usado, não apenas a data da compra. Assim, você consegue estimar quanto tempo o capital ficou imobilizado e comparar esse período ao custo de capital da propriedade.
Trate crédito ainda não aproveitado como saldo fiscal em acompanhamento, não como dinheiro já disponível no caixa.
O Imposto Seletivo alcança quais itens da fazenda?
A regra descrita preserva fertilizantes, defensivos e máquinas agrícolas, mas inclui picapes de trabalho rural na tributação seletiva. A diferença está no item, não apenas no uso que a fazenda faz dele.
Fertilizantes, defensivos, sementes, rações, grãos e alimentos básicos estão listados como fora da cobrança descrita. Máquinas agrícolas, tratores e implementos também estão isentos na regra apresentada. Picapes utilizadas no trabalho rural estão sujeitas ao Imposto Seletivo.
Veículos de carga acima de 3,5 toneladas não sofrem incidência conforme as regras descritas. Esse limite torna importante classificar o veículo corretamente antes de comparar opções para transporte da produção.
O Imposto Seletivo começa em 2027. A picape pode pesar no orçamento por mais de uma via: preço, tributos e financiamento. Como a alíquota não está indicada aqui, não atribuo um percentual nem invento um custo final.
Ao preparar o orçamento de investimento, separe fertilizantes, defensivos e máquinas agrícolas das picapes e de outros veículos. Para cada veículo cotado, registre sua classificação, preço, condições de financiamento e tratamento tributário confirmado. Compare também a distinção apresentada para veículos de carga acima de 3,5 toneladas. Não conclua que duas opções têm o mesmo custo fiscal apenas porque ambas serão usadas no trabalho rural.
O impacto mais direto descrito recai sobre quem planeja comprar ou financiar uma picape de trabalho rural. Sem uma alíquota indicada, o produtor não consegue calcular aqui o valor do Imposto Seletivo; pode, porém, evitar uma comparação incompleta ao manter esse custo como item a confirmar, em vez de ignorá-lo ou inventar um percentual. Para máquinas agrícolas, tratores e implementos, a regra apresentada é diferente, então mantenha a classificação correta na cotação e no cadastro fiscal.
Na cotação de uma picape, separe o preço do veículo dos tributos e do custo de financiamento.
Como satélites e fiscalização ambiental elevam o risco operacional?
Uma divergência entre o mapa cadastrado e a realidade observada pode transformar uma mudança no uso do solo em um problema operacional e jurídico. O mapa e o campo precisam conversar.
O Código Florestal está na Lei nº 12.651/2012, e o Cadastro Ambiental Rural reúne informações ambientais dos imóveis rurais. O PRODES e o DETER, sistemas do INPE, são usados no monitoramento por satélite de desmatamento e alertas.
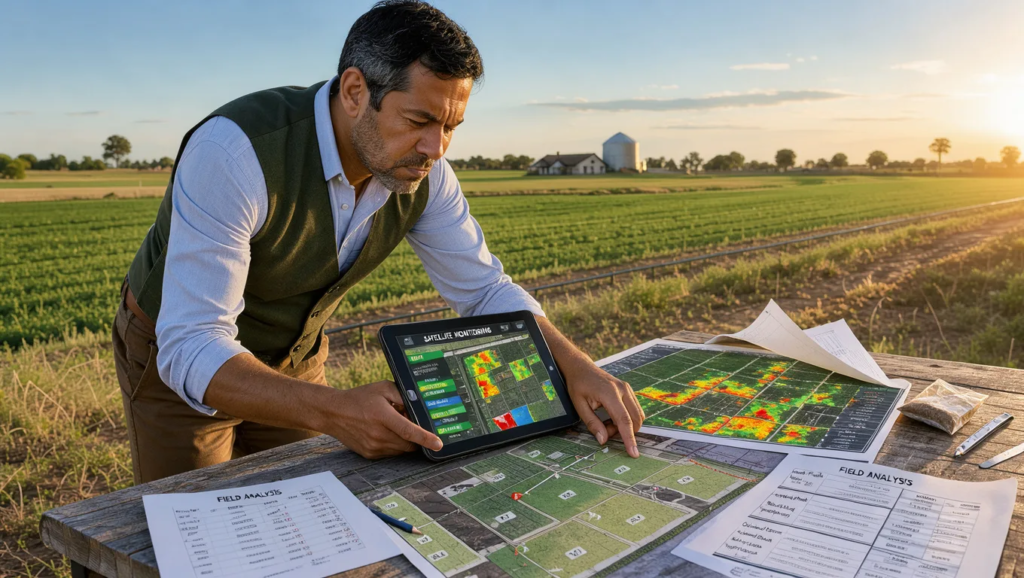
Um mapa declarado representa os limites e informações cadastrados; a situação observada em campo registra o uso atual do solo. Diferenças podem exigir explicação técnica, especialmente quando há intervenção ou alteração de área.
Confira o mapa da propriedade e do CAR
Eu manteria cinco controles acessíveis à equipe:
- Conferir limites georreferenciados.
- Comparar o CAR com o uso atual do solo.
- Guardar mapas e imagens datados.
- Registrar autorizações e intervenções.
- Organizar notas, laudos e fotos de campo.
Responda a alertas com registros de campo
Um alerta de satélite pode levar a análise. Ele não substitui a documentação da propriedade nem resolve sozinho o contexto de uma área. Registros datados ajudam a montar a cronologia do imóvel.
Ao receber uma notificação, preserve os registros e busque orientação técnica e jurídica. A resposta deve se apoiar nos dados da área e nos documentos existentes, não em suposições sobre o alerta.
Conecte esse controle à rotina da fazenda: quando houver mudança de uso do solo ou intervenção, registre a data, a área envolvida, o responsável, os documentos e as imagens disponíveis. Depois, confira se a alteração está coerente com o mapa cadastrado e os registros ambientais. Se identificar divergência, encaminhe-a para análise técnica antes de tratá-la como resolvida.
O resultado prático é uma cronologia documentada para explicar a situação do imóvel, responder a notificações e apoiar decisões operacionais. Esse arquivo também deve ficar acessível a quem prepara propostas de financiamento ou revisa obrigações, sem misturar os registros ambientais com créditos fiscais ou valores de caixa.
Mantenha um arquivo datado de mapas, autorizações, imagens e registros de campo para sustentar a cronologia da propriedade.
Por que crédito rural pode falhar mesmo com projeto viável?
Um projeto pode fechar na margem e ainda falhar se o recurso chegar depois da janela de compra ou exigir parcelas incompatíveis com o ciclo de receita. O calendário do dinheiro importa tanto quanto a viabilidade agronômica.
O desencontro pode surgir entre desembolso, safra, garantia exigida e prazo de análise. Um insumo comprado antes do plantio não ajuda se o recurso só chega depois da janela em que era necessário.
Plano Safra, Pronaf e Pronamp são referências de programas e linhas de financiamento rural. Taxas, garantias, limites e prazos dependem da linha vigente, do agente financeiro e do enquadramento do produtor.
As ineficiências práticas descritas aqui são o atraso entre a necessidade e a liberação, a exigência de garantias que a propriedade não consegue atender, o prazo de análise e parcelas desalinhadas do ciclo de receita. Cada uma pode reduzir o valor realmente útil do crédito: o recurso pode chegar tarde, ser menor que o necessário ou exigir pagamentos antes da entrada de dinheiro da safra.
Em cada proposta, compare o valor líquido liberado, o custo total, o calendário das parcelas, a carência, as garantias e as consequências do atraso. Uma taxa anunciada, sozinha, não revela quanto sai do caixa ao longo do contrato.
Verifique se as datas de pagamento acompanham o ciclo de receita da atividade. Pecuária, grãos e outras produções podem ter ritmos diferentes; uma parcela mensal pode pressionar o caixa antes da venda.
Use uma tabela de comparação com uma linha para cada proposta e colunas para valor solicitado, valor líquido liberado, data prevista de liberação, custo total informado, carência, datas e valores das parcelas, garantias e tarifas discriminadas. Em seguida, confronte as datas com o calendário de compra dos insumos e de recebimento da produção. Se a liberação vier depois da janela de compra ou a parcela vencer antes da receita, marque esse desencontro como risco, mesmo que o projeto seja viável na margem.
Para medir o efeito no orçamento, some os pagamentos previstos no período e compare com as entradas de caixa previstas para o mesmo período. Use os valores escritos em cada proposta, sem presumir aprovação, taxa ou prazo. O valor que importa para a decisão é o recurso líquido que entra, o total que sai e a compatibilidade entre as datas.
Peça a simulação de desembolso e pagamento por escrito para comparar propostas equivalentes. Inclua tarifas e custos associados quando estiverem discriminados, sem presumir aprovação ou disponibilidade do crédito.
Compare o valor líquido que entra na fazenda e o total que sai, não apenas a taxa anunciada.
Como reduzir a insegurança jurídica sem travar a fazenda?
A forma mais segura de decidir sob incerteza é registrar qual regra foi aplicada, em qual operação e com quais documentos. Decisão documentada permite revisar uma premissa sem perder o histórico.
Separe norma publicada, regulamentação e interpretação em disputa. Uma obrigação escrita, uma regra detalhada depois e uma controvérsia jurídica não são a mesma coisa. Registre a premissa usada em cada decisão e quem fará a próxima revisão.
Guarde a operação relacionada, os documentos fiscais e a memória de cálculo. Esse conjunto dá contexto se uma interpretação mudar ou se a equipe precisar refazer a análise meses depois.
Também separe investimentos essenciais daqueles que podem aguardar confirmação regulatória. Essa distinção evita paralisar toda a fazenda, mas reduz o risco de assumir compromissos difíceis de reverter com base em uma leitura ainda instável.
O Conselho Administrativo de Recursos Fiscais atua no contencioso administrativo tributário. O Supremo Tribunal Federal julga questões constitucionais; são funções diferentes no tratamento de disputas.
Normas, regulamentação e decisões podem alterar a interpretação das obrigações tributárias. Por isso, defina uma pessoa responsável por revisar premissas relevantes e atualizar os registros quando surgir uma mudança aplicável.
Na prática, mantenha um registro por decisão relevante com a data, a operação, a norma ou premissa considerada, os documentos consultados, o cálculo usado, o responsável pela análise e a data prevista para revisão. Ao mudar a interpretação, preserve a versão anterior e registre o que mudou. Isso permite atualizar a planilha fiscal, o orçamento de compras e a documentação sem apagar o histórico que sustenta decisões já tomadas.
Use o mesmo procedimento para decisões que cruzam áreas diferentes: uma compra de veículo envolve classificação fiscal, custo de financiamento e caixa; uma operação ligada à área rural pode envolver documentos ambientais e avaliação jurídica. Separe os assuntos, mas registre a relação entre eles quando ela afetar a decisão da fazenda.
Guarde a versão da regra e a memória de cálculo usadas em cada decisão relevante.
Roteiro prático de preparação para 2027
Transforme a reforma em uma rotina de seis verificações, com responsáveis e comprovantes guardados para cada etapa. Uma rotina curta vale mais que um arquivo extenso que ninguém atualiza.
Em 2026, prepare cadastro, emissão e cenários com o contador. Em 2027, mantenha a conciliação mensal e atualize os registros quando mudarem compras, vendas ou condições da operação.
Organize cadastro, notas e cenário tributário
Distribua seis ações entre produtor, contador, equipe administrativa e responsável técnico:
- Fechar o faturamento do ano-calendário.
- Revisar o enquadramento com o contador.
- Testar emissão e recebimento de documentos fiscais.
- Conciliar pagamentos, notas e créditos mensalmente.
- Mapear a propriedade e guardar registros ambientais.
- Comparar financiamentos pelo custo total e calendário de desembolso.
Na preparação de 2026, atribua nome e prazo interno a cada tarefa. Guarde comprovantes de testes do sistema e a memória de cálculo usada para estimar o efeito das operações.
Para tornar o roteiro verificável, associe a cada ação um resultado: faturamento anual fechado; enquadramento revisado; teste de emissão registrado; conciliação mensal concluída; mapas e registros ambientais organizados; propostas financeiras comparadas pelo valor líquido e pelo calendário. Se uma tarefa não tiver comprovante, marque-a como pendente em vez de presumir que foi concluída.
Acompanhe caixa, crédito e risco operacional
Em 2027, registre as operações mês a mês e confira se os pagamentos correspondem às notas. A equipe deve distinguir crédito calculado de crédito já aproveitado, para não somar saldo fiscal ao caixa disponível.
Uma rotina mensal com responsável e comprovantes reduz o risco de descobrir divergências apenas quando a decisão já não pode ser refeita.
Se houver diferença entre planilha e extrato, investigue a operação antes de fechar o mês. Uma linha sem documento ou sem vínculo com a atividade merece correção enquanto os detalhes ainda estão acessíveis.
Ao fim de cada mês, conte as operações conciliadas e as pendentes, identifique créditos estimados e aproveitados separadamente e atualize o saldo de caixa com pagamentos efetivos. Esses indicadores não antecipam uma economia, mas mostram quantas divergências continuam abertas e quais valores ainda dependem de conferência.
Marque a primeira revisão mensal com o contador e leve a conciliação bancária, as notas fiscais e a planilha de custos da fazenda.
Conclusão
A vantagem prática não está em decorar siglas, mas em saber quanto cada operação deixa no caixa e na margem por hectare. O dado útil é aquele ligado à compra, à venda e ao momento em que o crédito pode ser aproveitado.
O resultado depende do enquadramento, dos documentos e do fluxo de caixa. Uma conta baseada em valores reais ajuda o produtor a separar crédito fiscal, dinheiro disponível e custo financeiro da atividade.
Escolha uma safra e calcule o saldo de créditos aproveitáveis e o custo financeiro por hectare. Use notas, pagamentos e hectares da própria propriedade; não projete um resultado genérico sobre culturas ou áreas diferentes.
Se a fazenda vende grãos para uma trading, a simulação apresentada oferece um ponto de comparação: para R$ 2 milhões em vendas e R$ 600 mil em custos diretos, o crédito do comprador varia de R$ 18.400 a R$ 73.680, uma diferença de R$ 55.280 entre os cenários. Essa diferença é do crédito do comprador na simulação, não uma economia garantida nem um pagamento automático ao produtor. O benefício possível para a fazenda depende da proposta comercial que realmente conseguir negociar.
Para calcular o próprio resultado, some apenas créditos documentados e elegíveis, separe o que já foi aproveitado do saldo em acompanhamento e divida o valor líquido efetivamente aproveitado pelos hectares correspondentes. Se faltarem dados de área, classificação ou aproveitamento, deixe o resultado como pendente. Uma conta incompleta não deve ser apresentada como economia.
Esse cálculo pode mostrar se uma compra, uma forma de financiamento ou um investimento protege melhor a margem. Eu começaria por uma operação completa, da nota fiscal ao pagamento, antes de ampliar a planilha para toda a fazenda.
Comece pela próxima conciliação de notas e pagamentos e transforme o resultado em uma decisão de compra, crédito ou investimento.
FAQ
A venda com alíquota zero elimina os créditos das compras?
Não necessariamente. No regime regular, compras tributadas elegíveis ainda podem gerar créditos, mesmo quando a venda do produto tem alíquota zero, conforme as regras aplicáveis. O resultado depende do produto, da operação e dos documentos fiscais. Identifique cada compra e sua ligação com a atividade antes de incluir o valor como crédito aproveitável.
O crédito fiscal do comprador precisa virar um prêmio no preço pago ao produtor?
Não. O crédito entra na apuração do comprador e não se converte automaticamente em valor pago ao produtor. Para avaliar a proposta, compare preço líquido, prazo de pagamento e condições comerciais. Se o comprador oferecer um prêmio relacionado ao crédito, deixe esse componente explícito para separar o cálculo fiscal do preço negociado.
Como separar na planilha uma despesa usada pela equipe e pela família?
Identifique o uso da despesa e guarde os comprovantes que sustentam essa separação. Em compras de supermercado, registre à parte os itens destinados ao rancho dos funcionários e o consumo doméstico do produtor. Não trate a compra inteira como despesa da fazenda quando parte dela atende a necessidades familiares.
Como calcular o custo de um crédito tributário que só será aproveitado depois da colheita?
Compare o prazo até o aproveitamento com o custo de capital efetivo da fazenda. Registre quando a compra foi paga e quando o crédito foi usado; a diferença indica por quanto tempo o recurso ficou imobilizado. Não conte saldo fiscal ainda não aproveitado como dinheiro disponível para pagar fornecedores ou parcelas.
A redução de 60% já determina uma alíquota definitiva para qualquer compra agropecuária?
Não. A estimativa de 11,2% resulta apenas da hipótese de uma alíquota geral de 28%, aplicada aos itens abrangidos pela redução. O tratamento depende da classificação fiscal, da operação e da regra aplicável a cada item. Fertilizantes e outros insumos podem ter tratamento próprio, então não generalize a conta para toda compra.
O monitoramento por satélite substitui os registros ambientais da propriedade?
Não. O monitoramento por satélite não substitui o CAR, as autorizações, os mapas datados ou os registros de campo da propriedade. Mantenha esses documentos organizados para explicar a situação do imóvel e responder a eventuais notificações. Imagens e registros com datas também ajudam a mostrar a cronologia das mudanças observadas na área.